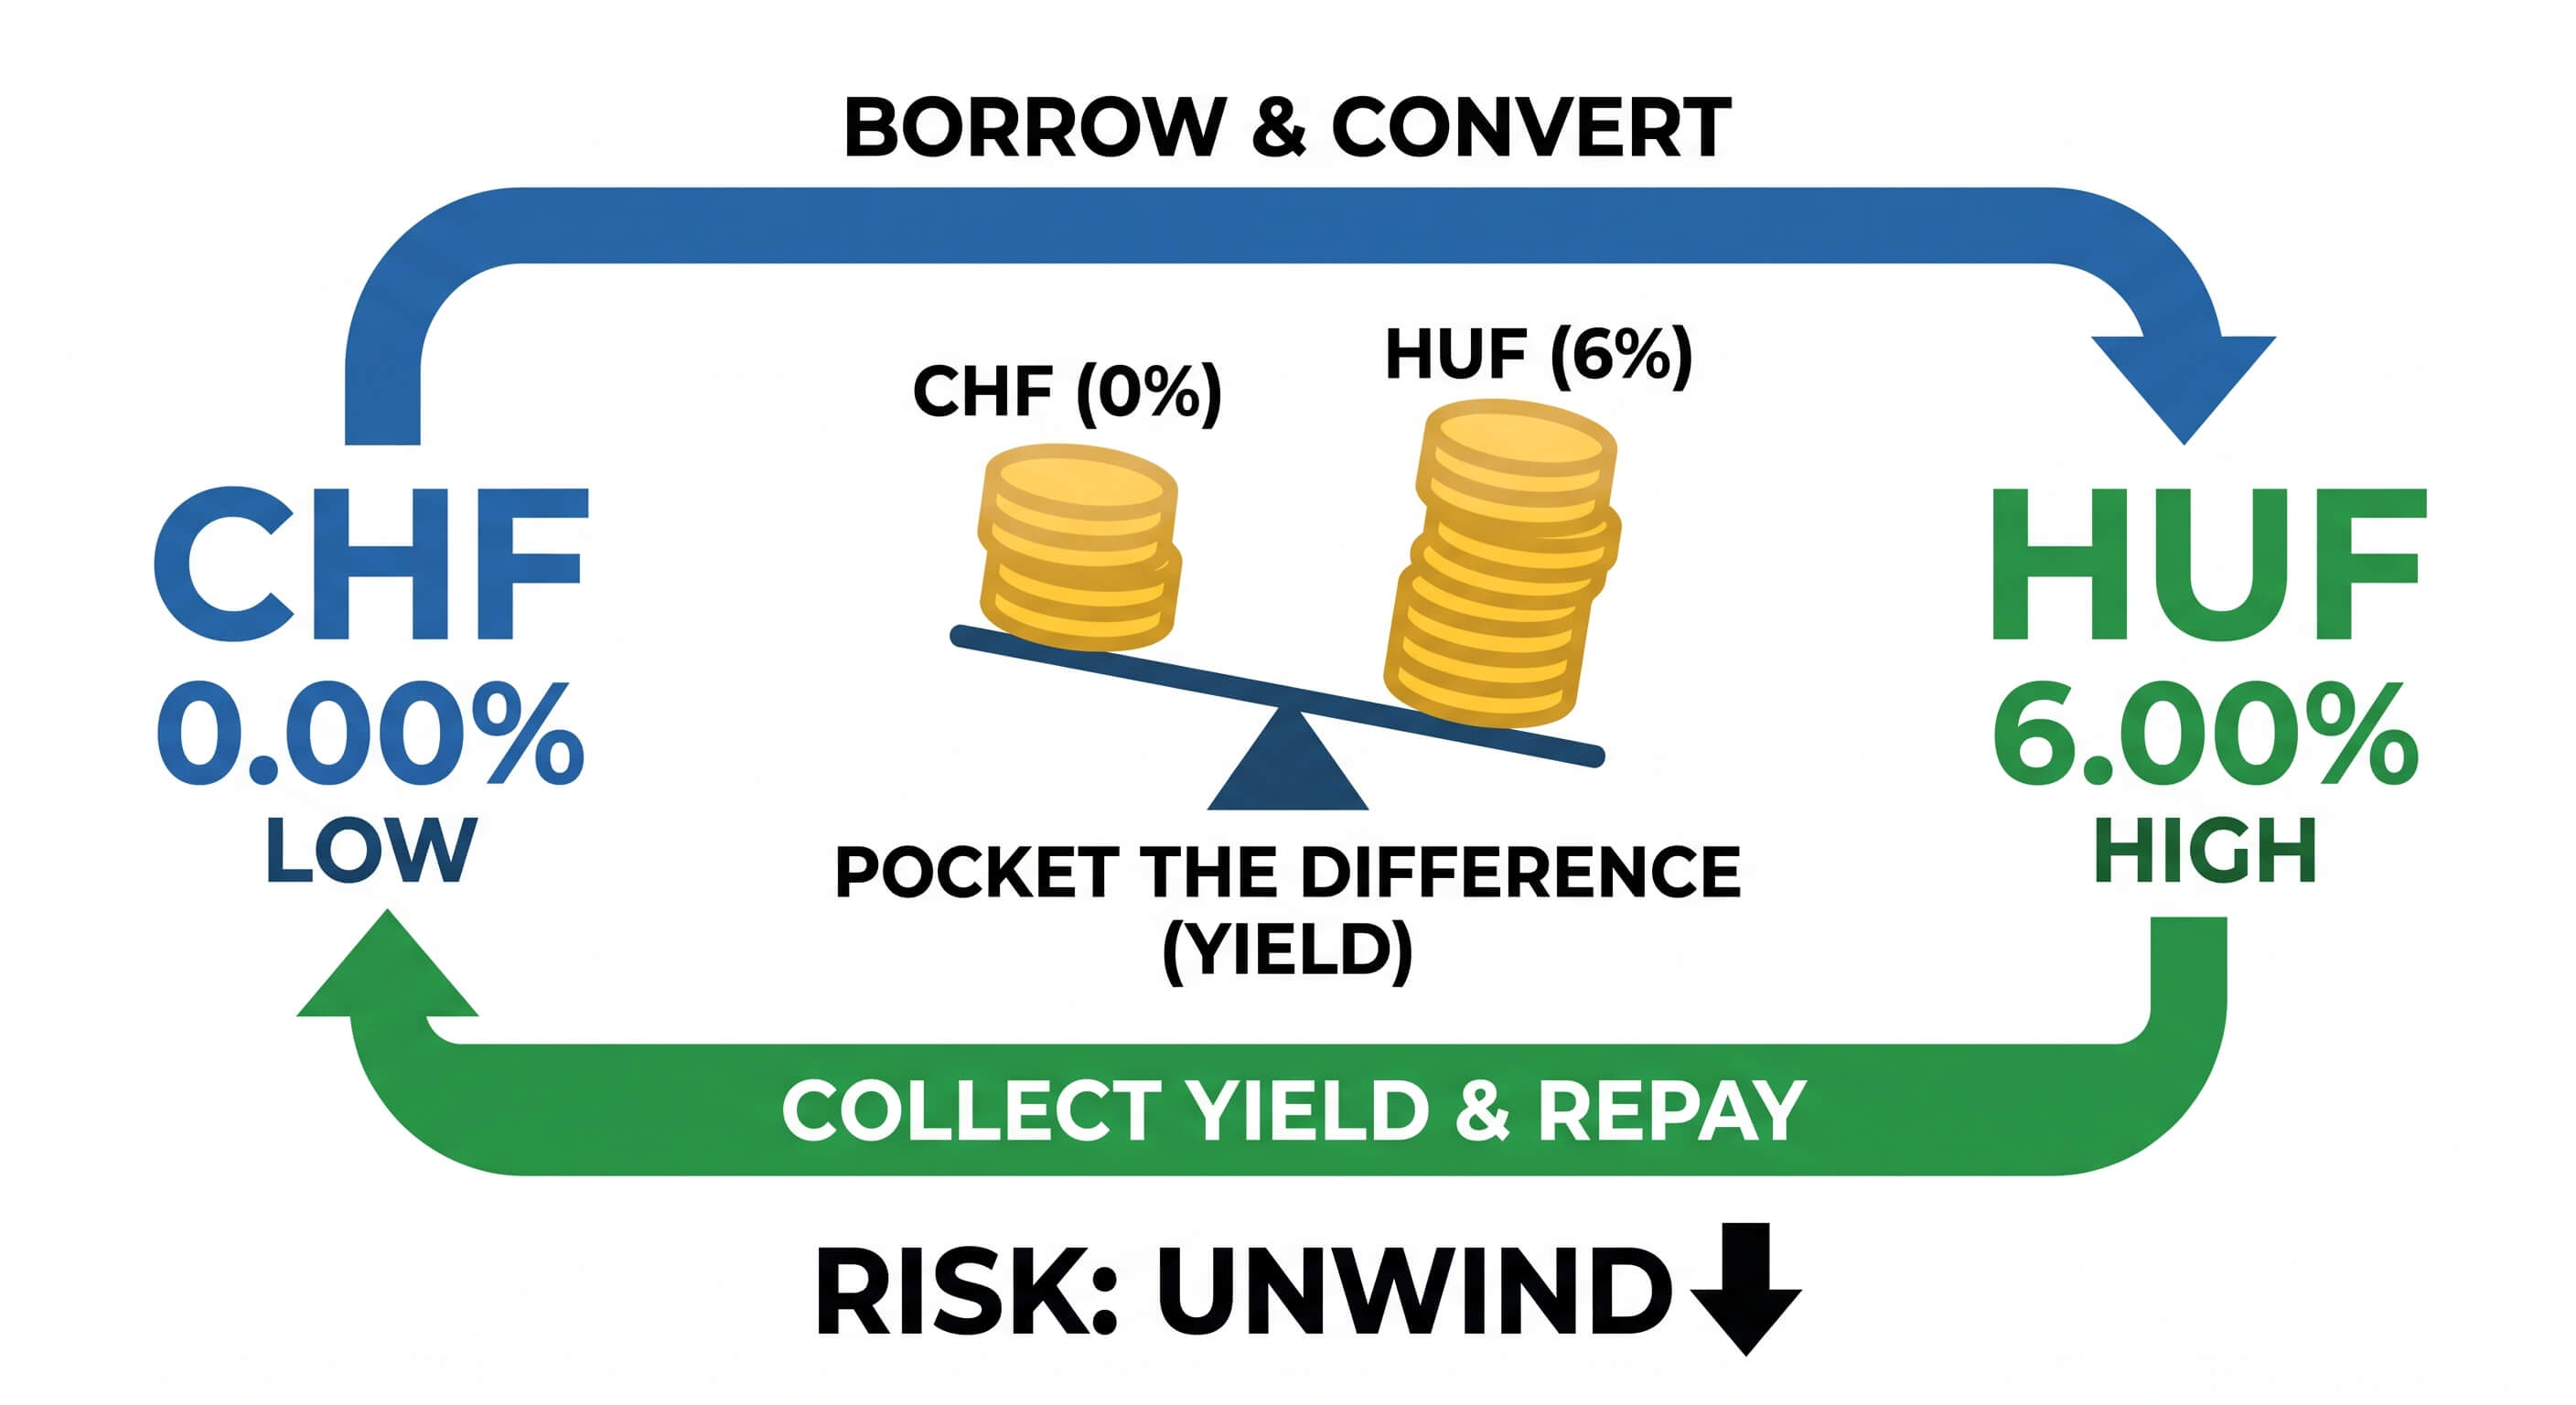
每年,货币强弱图表上最大的一些波动,都可以追溯到一笔简单的交易:在利率低的地方借钱,在利率高的地方投资。这就是套利交易(carry trade),它是外汇市场上最可靠、同时也最危险的模式之一。
一句话说清机制
交易者以低利率借入一种货币,将所得兑换成高利率的另一种货币,赚取两者的利差——前提是汇率不会先反过来对他不利。
正是最后这个前提,才是整个故事的关键。利差是可预测的,汇率却不是。当融资货币开始升值而不是贬值时,套利交易会迅速亏损,而所有人往往会同时平仓。
2026年的利率地图
以下是截至2026年7月,主要央行政策利率所处的水平——这是每一笔套利交易的原材料:
| 货币 | 央行 | 政策利率 |
|---|---|---|
| 瑞士法郎(CHF) | 瑞士央行 | 0.00% |
| 日元(JPY) | 日本央行 | 0.75% |
| 欧元(EUR) | 欧洲央行 | 2.25% |
| 美元(USD) | 美联储 | 3.50%-3.75% |
| 澳大利亚元(AUD) | 澳洲联储 | 4.35% |
| 匈牙利福林(HUF) | 匈牙利央行 | 6.00% |
利率每隔几周就会变动。在假设这些数字仍然有效之前,请查看央行的最新决议——对套利交易而言,重要的是两个利率之间的差值,而不是绝对水平。
经典的操作是借入瑞士法郎或日元——十多年来利率一直接近零——然后投资于福林或澳元,光是持有这些货币,每年就能带来4%到6%的收益,还没算上汇率本身可能的升值。
为什么这会体现在强弱图表上
因收益而被持有的货币,往往会吸引持续稳定的买盘,这在图表上表现为缓慢、平稳的上升趋势,而不是急剧的尖峰。这正是2026年货币强弱排名中福林走势背后的模式:一家将利率维持在远高于欧元区水平的央行,吸引了套利交易资金流入,把福林推到了16种货币篮子的榜首。
与之相反的是日元。为套利交易提供融资的货币会被卖出,而不是被买入,这在很大程度上解释了为什么日元多年来一直徘徊在排名的底部——尽管日本央行已经开始缓慢地缩小这一利差。
风险:当融资货币转向时
套利交易不会渐进式地失败,而是会一次性集体崩溃,因为持有同一笔交易的所有人往往会从同一扇门涌出。
最清晰的近期例子就是日元。多年来接近零利率的日元,为流入美元、福林及其他高收益货币的套利交易提供了资金。当日本央行开始加息,而其他央行暂停或降息时,利差收窄,日元走强,借入日元的交易者被迫以比卖出时更差的汇率买回日元——所有人几乎同时行动,酿成了2024年8月那场剧烈而短暂的平仓潮。
同样的格局如今正悄然重新形成。日本央行在2026年6月再次加息,欧洲央行同月也自2023年以来首次加息——两种融资货币都在逐步走强,而美联储则按兵不动。每一次利差收窄的基点变动,都让这笔交易变得更加拥挤、也更加脆弱。
以上内容都不是买入或卖空任何资产的信号——它只是一个理解为何某些货币会如此走势的视角。请把它当作背景信息,而非交易策略。
如何在 FX Compass 上关注这一点
- 选择一组融资/目标货币对。 从低利率货币(CHF、JPY)和高利率货币(HUF、AUD,或相对于CHF/JPY的USD)入手。
- 打开仪表盘,将两种货币连同整个货币篮子一起选中。
- 观察缓慢而稳定的分化。 这种爬升式的分化——而不是突然的跳跃——正是逐利资金流动的特征。
- 观察分化趋于平缓或反转的迹象。 这是利差正在收窄、交易优势正在消失的早期信号,往往远早于新闻头条出现之前。
直接对比货币对:试试 EUR 对比 USD 或 USD 对比 JPY,在一条线上看清利差的故事。
总结
套利交易在理论上很简单——赚取利差——但在实践中却很复杂,因为它依赖于汇率保持足够长时间的平静,才能把收益收入囊中。利差最初会以强弱指数上缓慢的趋势呈现出来,远早于成为新闻头条,而它平仓的速度也可能和形成时一样快。关注利差本身,而不只是货币本身,正是理解走势与被走势打个措手不及之间的区别。
本文仅供参考,不构成投资建议。