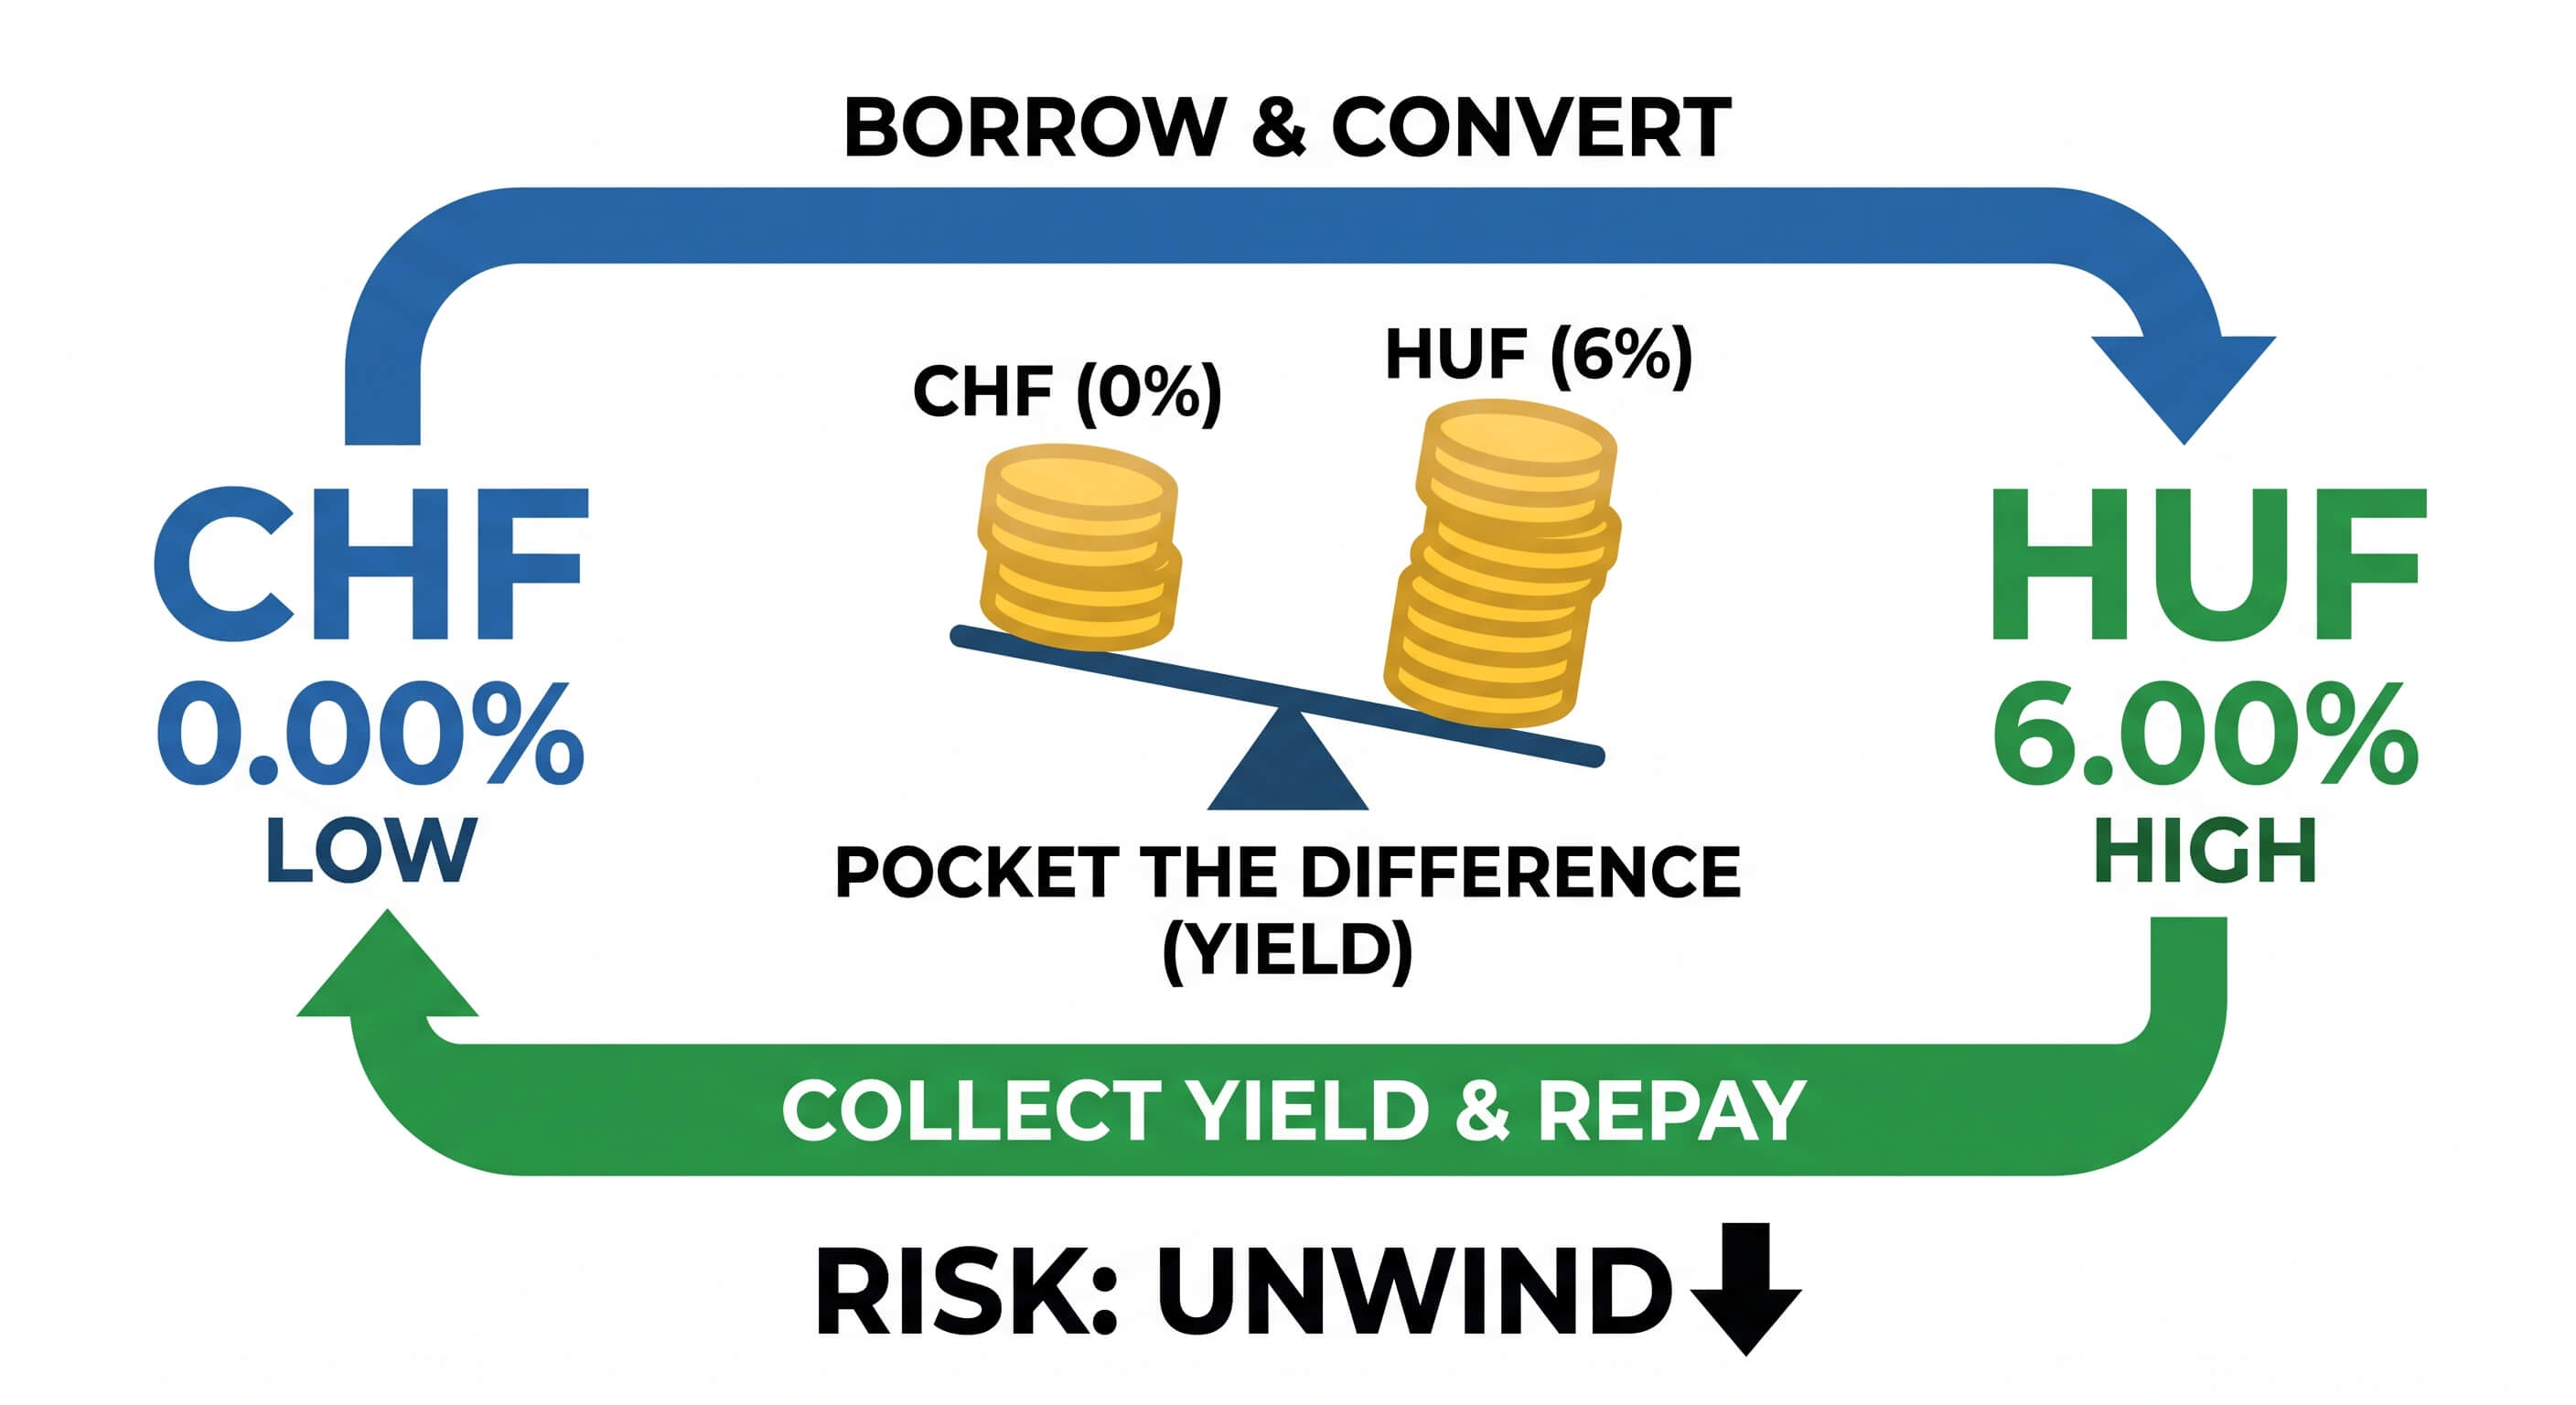
Hvert år kan en stor del av de største bevegelsene på en valutastyrke-graf spores tilbake til én enkel handel: lån der det er billig, og invester der det gir mer. Dette kalles carry trade, og det er et av de mest pålitelige - og farligste - mønstrene i valutamarkedene.
Mekanikken i én setning
En handler låner i en valuta med lav rente, veksler beløpet til en valuta med høy rente, og beholder differansen - så lenge valutakursen ikke snur mot dem først.
Nettopp den siste bisetningen er hele historien. Rentegapet er forutsigbart. Valutakursen er det ikke. Når finansieringsvalutaen begynner å stige i stedet for å falle, taper carry trades penger raskt, og alle har en tendens til å avvikle samtidig.
Rentekartet 2026
Her er hvor de store sentralbankenes styringsrenter lå ved utgangen av oktober 2026 - råvaren som hver carry trade er bygget av:
| Valuta | Sentralbank | Styringsrente |
|---|---|---|
| Sveitsisk franc (CHF) | SNB | 0,00% |
| Japansk yen (JPY) | BOJ | 1,25% |
| Euro (EUR) | ECB | 2,50% |
| Amerikansk dollar (USD) | Fed | 3,75-4,00% |
| Australsk dollar (AUD) | RBA | 4,60% |
| Ungarsk forint (HUF) | MNB | 5,50% |
Rentene endrer seg med noen ukers mellomrom. Sjekk de siste sentralbankvedtakene før du antar at disse tallene fortsatt gjelder - det som betyr noe for en carry trade, er gapet mellom to renter, ikke det absolutte nivået.
Det klassiske oppsettet låner i franc eller yen - renter nær null i over et tiår - og investerer i forint eller australsk dollar, der bare det å eie valutaen gir 4-6% i året før noen kursoppgang i det hele tatt er tatt med.
Hvorfor dette viser seg på en styrke-graf
En valuta som holdes for avkastningen, har en tendens til å tiltrekke seg jevne kjøp, noe som viser seg som en langsom, jevn oppadgående trend snarere enn et skarpt hopp. Det er akkurat dette mønsteret som ligger bak forintens løp i valutastyrke-rangeringen for 2026: en sentralbank som holder rentene godt over eurosonens, trakk til seg carry trade-strømmer og holdt forinten på eller nær toppen av kurven med 16 valutaer det meste av 2026.
Speilbildet er yenen. En valuta som finansierer carry trades, blir solgt, ikke kjøpt, noe som er en stor del av grunnen til at yenen har ligget nær bunnen av rangeringen i årevis - selv om Bank of Japan sakte har begynt å tette gapet.
Risikoen: når finansieringsvalutaen snur
Carry trades mislykkes ikke gradvis. De kollapser alle på en gang, fordi alle som holder samme handel har en tendens til å gå ut gjennom samme dør.
Det klareste ferske eksemplet er yenen. År med nesten null i japansk rente finansierte carry trades inn i dollar, forint og andre valutaer med høyere avkastning. Da Bank of Japan begynte å heve rentene mens andre sentralbanker holdt pause eller kuttet, ble rentegapet mindre, yenen styrket seg, og handlere som hadde lånt yen måtte kjøpe den tilbake til en dårligere kurs enn de solgte den for - alle samtidig, i den skarpe, korte oppløsningen i august 2024.
2026-versjonen er mindre ensidig. BOJ hevet renten i juni og igjen i september, til 1,25%, det høyeste siden 1995, og ECB har hevet to ganger. Men Fed, RBA og Norges Bank har også hevet, og i oktober, da Fed, ECB og BOJ alle holdt renten uendret, hevet Bank of Canada. Rentegapet mellom yen og dollar er bare et kvart prosentpoeng mindre enn ved årets start, og gapet mot australsk dollar er større. Det er en av grunnene til at yenens beste måned siden 2024, september, ikke endte i en avvikling av posisjonene: mot dollaren har den siden gitt tilbake mer enn halvparten av gevinsten fra begynnelsen av september.
Ingenting av dette er et signal om å kjøpe eller shorte noe som helst - det er en linse for å forstå hvorfor enkelte valutaer beveger seg som de gjør. Se på det som kontekst, ikke som en handelsstrategi.
Slik følger du med på FX Compass
- Velg et finansierings-/målpar. Start med en valuta med lav rente (CHF, JPY) og en med høy rente (HUF, AUD, eller USD i forhold til CHF/JPY).
- Åpne dashbordet og velg begge valutaene sammen med hele kurven.
- Se etter en langsom, jevn divergens. Den krypende bevegelsen - ikke et plutselig hopp - er signaturen for avkastningssøkende kapitalstrømmer.
- Se etter at divergensen flater ut eller snur. Det er det tidlige tegnet på at et rentegap blir mindre og handelen mister fortrinnet sitt, lenge før det havner i overskriftene.
Sammenlign par direkte med EUR vs USD eller USD vs JPY for å se historien om rentegapet i én enkelt linje.
Konklusjon
Carry trade er enkelt i teorien - håv inn rentegapet - og rotete i praksis, fordi det avhenger av at valutakursen holder seg rolig lenge nok til at man får samlet det inn. Rentegap viser seg først som langsomme trender på en styrkeindeks, lenge før de blir overskrifter, og de kan løse seg opp like raskt som de bygde seg opp. Å følge med på gapet, ikke bare valutaene selv, er det som skiller det å forstå bevegelsen fra å bli tatt på senga av den.
Denne artikkelen er informativ og utgjør ikke investeringsrådgivning.